中國文創產品行業發展狀況與消費行為調查數據分析
中國文創產品行業作為文化產業的重要組成部分,近年來在政策支持、消費升級和技術創新的推動下,呈現出蓬勃發展的態勢。本報告基于經濟貿易咨詢的視角,結合相關調查數據,對中國文創產品行業發展狀況與消費行為進行分析,以期為行業參與者提供參考。
一、行業發展狀況
- 市場規模與增長
中國文創產品市場規模持續擴大。據統計,2020年中國文創產品市場規模約為800億元,盡管受到疫情影響,但2021年迅速恢復并增長至約1000億元,同比增長25%。預計到2025年,市場規模有望突破2000億元。增長動力主要來自Z世代消費群體的崛起、國潮熱以及文旅融合的深化。
- 政策環境
國家層面出臺多項政策支持文創產業發展。例如,《“十四五”文化發展規劃》明確提出推動文化創意產品開發,促進文化消費。各地政府也紛紛設立文創產業園區,提供稅收優惠和資金扶持,為行業發展創造了良好環境。
- 產業鏈結構
文創產品產業鏈包括內容創作、設計研發、生產制造、營銷推廣和銷售渠道等環節。上游以IP孵化和內容創作為核心,中游為產品設計和制造,下游通過線上電商、線下零售和文旅場景觸達消費者。目前,頭部企業如故宮文創、泡泡瑪特等通過IP運營實現全產業鏈布局。
- 競爭格局
市場參與主體多元,包括博物館、旅游景區、設計公司、互聯網企業和個體工商戶。競爭激烈,但差異化程度逐漸提高。頭部品牌憑借優質IP和強大渠道占據優勢,中小型企業則聚焦細分市場,如手工藝品、定制化產品等。
二、消費行為調查數據
- 消費者畫像
調查顯示,文創產品消費者以女性為主,占比約65%。年齡分布上,18-35歲人群占比超過70%,Z世代成為消費主力。他們注重個性化、社交屬性和文化內涵,愿意為情感價值和設計創意支付溢價。
- 消費動機
消費者購買文創產品的主要動機包括:收藏紀念(45%)、贈送禮品(30%)、日常使用(15%)和投資升值(10%)。其中,IP聯名款和限量版產品更具吸引力,消費者往往因喜愛某個IP而購買相關文創產品。
- 消費渠道
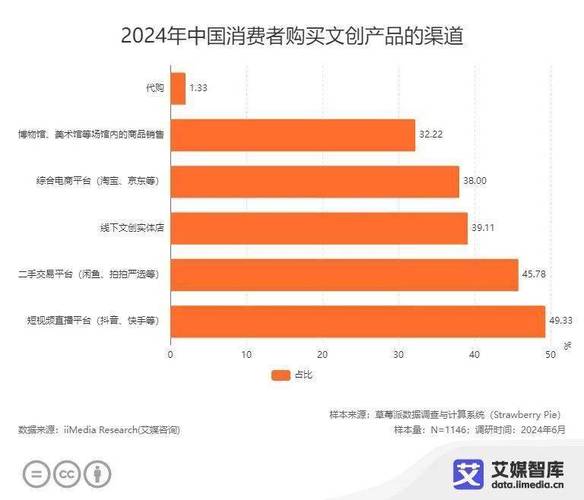
線上渠道占比逐年提升,2021年已達到55%。電商平臺(如天貓、京東)和社交媒體(如抖音、小紅書)是主要購買渠道。線下渠道中,博物館商店、景區文創店和品牌專賣店仍是重要場景,但受疫情影響,線下消費有所波動。
- 消費偏好
消費者最關注的文創產品類型為:家居用品(25%)、文具(20%)、服飾(18%)、美妝(15%)和數碼周邊(12%)。價格方面,100-300元區間最受歡迎,占比40%;300-500元占比25%。消費者對產品質量和設計感要求較高,性價比并非唯一決策因素。
- 滿意度與痛點
調查顯示,消費者對文創產品的整體滿意度為75%,但普遍反映以下問題:產品同質化嚴重(60%)、價格偏高(55%)、實用性不足(50%)和知識產權保護不力(40%)。這些問題制約了重復購買率和市場口碑。
三、發展趨勢與建議
- 趨勢
- IP運營精細化:深挖文化內涵,打造系列化、故事化IP。
- 科技融合:AR/VR、區塊鏈等技術應用于產品體驗和防偽。
- 跨界合作:與時尚、美妝、餐飲等行業聯名,拓展消費場景。
- 綠色環保:可持續材料和生產方式受到年輕消費者青睞。
- 建議
- 加強原創設計,避免同質化競爭。
- 利用大數據分析消費者偏好,實現精準營銷。
- 拓展下沉市場,通過線下體驗店和快閃店觸達更多人群。
- 完善知識產權保護,維護原創者權益。
四、結論
中國文創產品行業處于高速成長期,市場潛力巨大。消費行為調查揭示了年輕化、線上化、個性化等特征,同時也暴露出產品同質化、價格高企等問題。企業應聚焦IP創新、科技賦能和渠道優化,以在激烈競爭中脫穎而出。經濟貿易咨詢機構可在此過程中提供市場調研、戰略規劃和投資分析等服務,助力行業健康發展。
如若轉載,請注明出處:http://www.haojila.cn/product/16.html
更新時間:2026-10-18 15:26:07